联系电话 0563-4750968
最新公告:
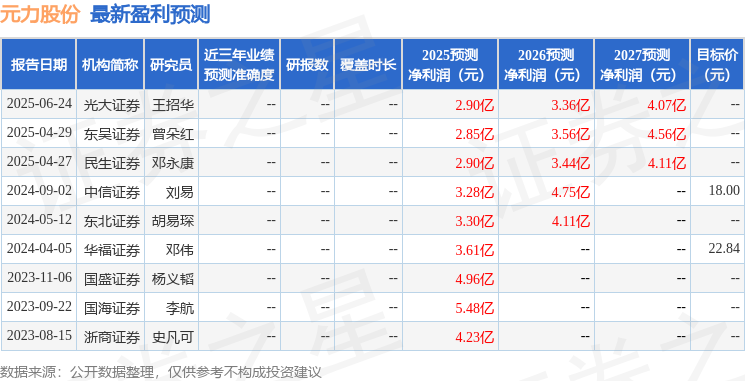
东吴证券股份有限公司曾朵红,阮巧燕,陈淑娴,朱家佟近期对元力股份进行研究并发布了研究报告《2025年中报点评:盈利能力持续恢复,白炭黑+新品开启放量》,给予元力股份买入评级。
元力股份(300174)投资要点中报业绩符合预期。公司25年H1营收9.4亿元,同降4.5%,归母净利润1.2亿元,同降20%,扣非净利润1.2亿元,同增1%;其中25年Q2营收5.1亿元,同环比-2%/+17%,归母净利润0.7亿元,同环比+2%/+53%,毛利率26.1%,同环比+2.1/+2.7pct,归母净利率14.1%,同环比+0.5/+3.3pct。活性炭Q2出货近4万吨,环增5-10%。活性炭方面,公司25年H1收入7.4亿元,同增8%,对应出货7-7.5万吨,同增5-10%,其中我们预计Q2收入约4亿元,对应出货近4万吨,环增5-10%,我们预计全年出货15-16万吨,同增10%。硅材料方面,公司25年H1收入2.0亿元,同降34%,①硅酸钠H1收入1.3亿元,同降45%,我们预计Q2收入7千万元,环增15%,原材料价格同比大幅下降影响,公司向下延伸白炭黑产品,我们预计25年开始贡献收入;②硅胶H1收入6-7千万元,同比基本持平,我们预计Q2收入4千万元,环增100%,后续我们预计保持稳定。活性炭盈利水平亮眼,新品放量带动盈利提升。活性炭方面,公司25年H1毛利率28.4%,同增3.4pct,随着持续降本增效,叠加高端的颗粒炭放量,25年毛利率预计稳定;硅材料方面,①硅酸钠25年H1毛利率15.4%,同增0.2pct,系新能源车销量带动,25年我们预计维持15%,此外白炭黑25年开始贡献利润,毛利率我们预计超20%;②硅胶25H1毛利率4.3%,同比大幅下滑,系行业竞争加剧,25年预计维持微利水平。此外,25年硅碳产品开启放量,壁垒更高,我们预计盈利水平优于主业。期间费率维持稳定,资本开支同比提升。公司25年Q2期间费用0.6亿元,同环比+6%/+11%,费用率12%,同环比+0.9/-0.6pct,经营性现金流0.9亿元,同比+2%,环比转正,资本开支0.8亿元,同环比+193%/+33%,25年H1末存货2.6亿元,较年初增加1%。盈利预测与投资评级:我们维持25-27年归母净利润2.9/3.6/4.6亿元的预期,同比+0.3%/+25.0%/+27.9%,对应PE为22/17/14x,维持“买入”评级。风险提示:下游需求放缓、新产品不及预期。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备240019号),不构成投资建议。
证券之星估值分析提示元力股份行业内竞争力的护城河一般,盈利能力一般,营收成长性良好,综合基本面各维度看,股价合理。更多
以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备240019号。